
– संजीव चांदोरकर
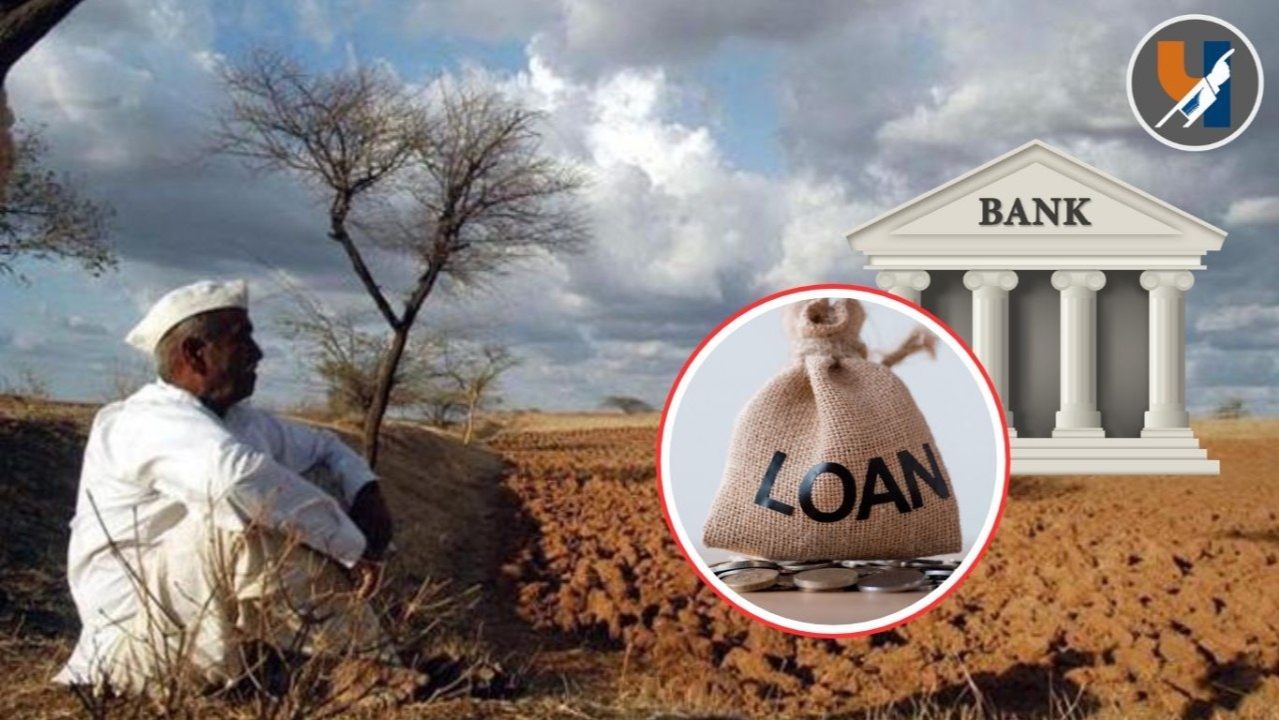
दुष्काळ पडला ( किंवा कोणतीही गंभीर नैसर्गिक आपत्ती आली ) की मागोमाग कर्जाचा महापूर आलाच म्हणून समजा !
अवर्षण , दुष्काळ, मान टाकणारे प्राणिविश्व यांची खबर शासन यंत्रणेला कदाचित उशिरा मिळेल, पण आकाशात घिरट्या घालणाऱ्या , तीक्ष्ण नजरेच्या गिधाडांना लवकर लागते
अपेक्षेप्रमाणे शुष्काळग्रस्त भागात मायक्रो फायनान्स कंपन्यांची गिधाडे, त्यांच्याकडे वॉलस्ट्रीट, दलाल स्ट्रीट आणि बँकिंग क्षेत्रातून वाहत येणाऱ्या भांडवलाच्या अखंड प्रवाहाला रिचवण्यासाठी वेगाने आत्यंतिक हलाखीत ढकलल्या जाणाऱ्या गरीब कर्जदारांना टिपू लागली आहेत.
आतापर्यंत आपल्याला मायक्रो फायनान्स कंपन्या माहीत होत्या. गेल्या काही वर्षात त्यांच्या जोडीला डिजिटल लेंडिंग कंपन्या आल्या आहेत. त्या ॲप्स वरून इन्स्टंट / काही मिनिटात कर्ज देतात. कर्जदाराने जुजबी ओळखपत्रे दिली की झालं. या एम एफ अय च्या पुढचा खतरनाक अवतार आहेत
या विविध प्रकारच्या अनसीक्यूर्ड कर्ज देणाऱ्या कंपन्या गरिबांना न झेपणारी कर्जे पाजू लागल्या आहेत. त्यावर अवाच्या सव्वा व्याजदर. आठवड्याचे बांधलेले हप्ते. ज्यावेळी गरीब कर्जदार हप्ते फेडू शकत नाहीत , त्यावेळी निष्ठूर वसुली एजंट अंगावर सोडले जातात. कोण असतात हे वसुली एजंट? कर्जदारांच्याच समाज गरीब वर्ग घटकातून भरती केलेले !
मानसिक ताण असह्य होऊन काही कर्जदार आत्महत्येचा मार्ग अवलंबत आहेत. तोच भूभाग. आपल्याला माहित असणारा. मराठवाडा, विदर्भाचा.
लोकसत्ताचे सुहास सरदेशमुख, मटाचे हेमंत साटम, फ्रंटलाईन / हिंदूंचे अमेय तिरोडकर, सुचेता दलाल यांचे मनिलाइफ, ऍग्रोवन चे वार्ताहर….. आणि अनेकानेक सोशल मीडिया प्लॅटफॉर्म आणि व्यक्ती जमिनीवर घडत असणाऱ्या मानवी शोकांतिकांचे वार्तांकन आपल्या पर्यंत पोचवत आहेत.
अजून ऑक्टोबर संपत आहे. येणाऱ्या महिन्यांमध्ये दुष्काळाची तीव्रता जशी वाढत जाईल त्याप्रमाणात आत्महत्यांचे प्रमाण वाढू शकते असे हे रिपोर्ट्स सांगत आहेत.
हे पत्रकार फिल्ड वर जाऊन रिपोर्टींग करत आहेत. पण अख्खा बाधित भूभाग कव्हर करणे हे कोणत्याही खाजगी मीडियाला अशक्य आहे. ते काम, त्यांची आकडेवारी गोळा करणे फक्त शासकीय यंत्रणेच्या आवाक्यातील काम आहे.
पण मायक्रो फायनान्स / डिजिटल लेन्डिंग / एनबीएफसी किंवा तत्सम कंपन्या रिझर्व्ह बँकेच्या अखत्यारीत येतात. त्यामुळे आमच्या जिल्ह्यात नक्की किती लघु कर्ज कंपन्या कार्यरत आहेत, किती कर्जदार आहेत, किती कर्जवाटप झाले आहे, सरासरी कर्जबाजारीपणा किती याची आकडेवारी आमच्याकडे असत नाही असे सांगत जिल्हा प्रशासन हात झटकत आहे.
रिझर्व्ह बँकेकडे अधिकार आहे पण यंत्रणा नाही तर ज्यांच्याकडे यंत्रणा आहे त्यांना अधिकार नाहीत. रिझर्व्ह बँक मायक्रो फायनान्स कंपन्यांच्या असोशियनवर किंवा सेल्फ रिपोर्टिंग वर विसंबून असते. त्या कर्ज कंपन्या स्वतः कशाला आ बैल मुझे मार करतील ?
काही निरीक्षणे
१. दुष्काळात जी काही नुकसान भरपाई मिळते ती शेत जमीन मालकीची असणाऱ्या शेतकऱ्यांना. पण शेतजमीन मालकीची नसणारे बटाईने शेती करणारे, शेतांवर मजूर म्हणून काम करणारे, शेती आधारित अनुषंगिक क्षेत्रात उपजीविका शोधणारे लाखो स्त्री-पुरुष आहेत. ज्या शेतकऱ्यांना टोकन नुकसानभरपाई मिळत आहे त्यांच्या आत्महत्यांमध्ये खंड नाही. त्यात भर पडत आहे बिगर शेतकरी घटकातून येणाऱ्या पण शेतीवर अवलंबून जगणाऱ्या लोकांची.
२. पाण्याच्या दुर्भिक्षामुळे ठिकठिकाणी नेहमीच सुरु असणारा बांधकाम व्यवसाय ठप्प होत चालला आहे. या क्षेत्रात विविध प्रकारची कौशल्य असणारे, अगदी अकुशल कामगारांना रोजगार मिळत असतो. तो देखील मिळेनासा झाला आहे.
३. शहरातील मध्यमवर्गीयांना वाटते गरिबांना कर्जाची हाव सुटली आहे. जणुकाही गरीब कर्ज घेण्याचा निर्णय खूप रॅशनल विचार करून घेतात. सत्य हे आहे की कडेलोट झालेला माणूस पडताना खाली दरीत बघून आपण आता मरणार या भीतीने कोणत्याही झाडाच्या फांदीला, हातात येणाऱ्या वेलाला पकडतो तसे गरीब लोक जो कोणी त्यांना कर्ज देऊ पाहतो त्याला हो म्हणत सुटतात. It’s borrowing in distress.
४. काही जणांना वाटते की कर्ज बुडणार हे माहीत असून कर्ज देणाऱ्या कंपन्या कर्ज कसे देतात ? त्यांचे एक ट्रेड सिक्रेट आहे. व्याजदर आणि प्रोसेसिंग फी वगैरे मिळून त्यांचे रेट ऑफ रिटर्न प्रचंड असतात. कर्जदाराने बारा पैकी शेवटचे तीन चार हप्ते जरी थकवले तरी पहिल्या आठ नऊ हप्त्यात मिळालेल्या वसुलीत देखील त्यांना भरघोस नफा मिळालेला असतो. त्याशिवाय एका कंपनीचे कर्ज फेडण्यासाठी दुसरी , दुसरीचे कर्ज फेडण्यासाठी तिसरी कंपनी खो खो खेळण्यासाठी तयार असते. त्या सगळ्या cartel सारख्या ऑपरेट होतात.
५. मूलभूत मुद्दा काय आहे ?. गरीब कर्ज घेतात की त्यांना दिले जाते ? दिले जाते तर कर्जदाराला परतफेड करता येणार नाही हे माहीत असून का दिले जाते? वित्त भांडवलाने विकत घेतलेले प्रोफेशनल, अर्थतज्ज्ञ हा मूलभूत प्रश्न कधीही विचारणार नाही आहेत.
या प्रश्नाच्या प्रामाणिक उत्तरात धोरणात्मक हस्तक्षेपाच्या जागा सापडू शकतात. दीर्घकालीन, शाश्वत उपाय बँकिंग आणि वित्त क्षेत्र नाही काढू शकणार. तो फक्तं राजकीय असेल.